
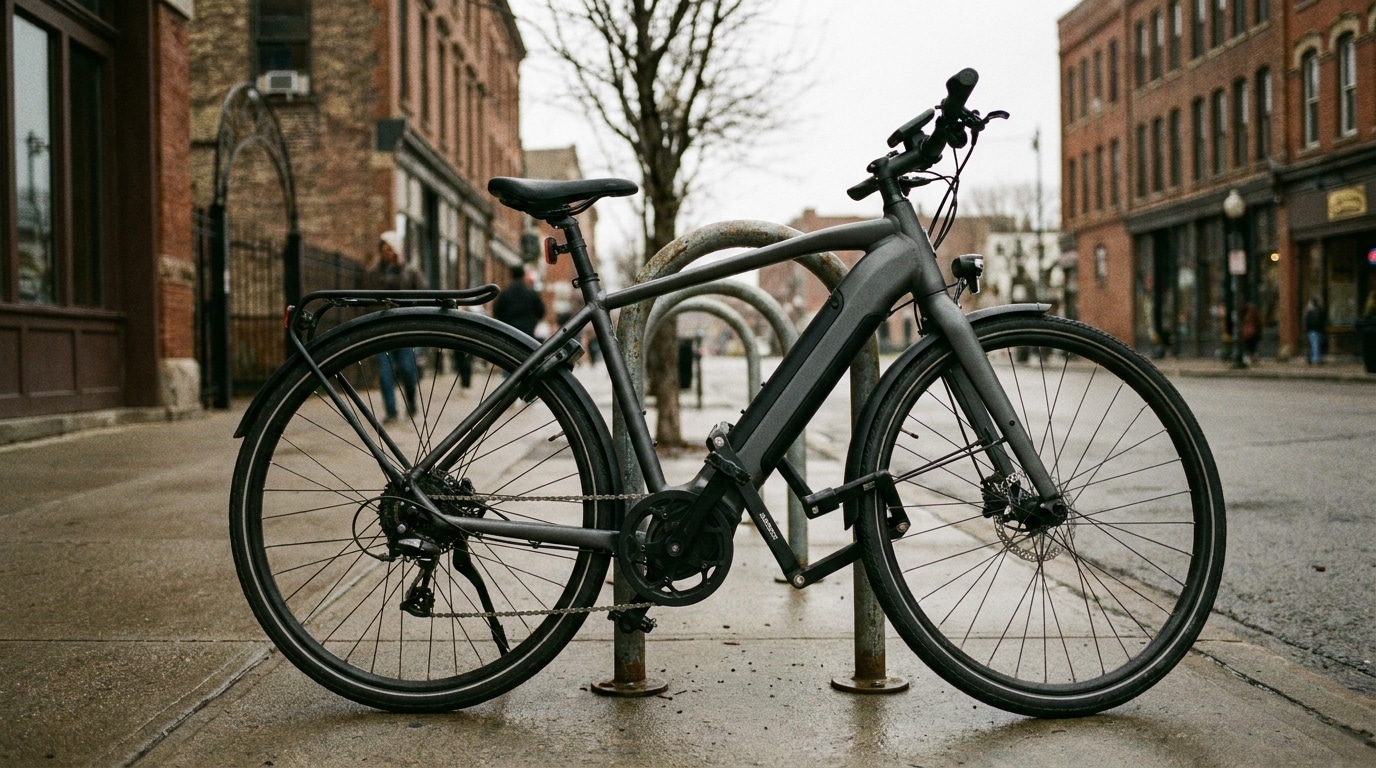
Ein gutes E-Bike kostet heute so viel wie ein gebrauchter Kleinwagen. Trotzdem steht es nachts im Hinterhof, tagsüber am Bahnhof und am Wochenende vor dem Café. Ob eine eigene E-Bike-Versicherung nötig ist oder die Hausratversicherung ausreicht, entscheidet sich an wenigen Punkten.
Die Zahlen zeigen, worum es geht. Laut Statistik des Gesamtverbands der Versicherer wurden 2025 rund 115.000 versicherte Fahrräder gestohlen. Die Versicherer zahlten dafür 150 Millionen Euro aus, der durchschnittliche Schaden lag bei 1.270 Euro und damit auf einem Höchststand. Ein Wert, den vor allem teure E-Bikes nach oben treiben.
Schritt 1: Prüfen, was die Hausratversicherung abdeckt
Die Hausratversicherung deckt ein E-Bike zunächst wie jeden anderen Hausrat ab. Dieser Versicherungsschutz gilt aber nur innerhalb der Wohnung sowie in Keller und Garage, sofern diese abgeschlossen sind. Kommt es dort zu einem Einbruchdiebstahl, zahlt die Versicherung den Schaden. Mitversichert sind außerdem die klassischen Hausratgefahren Feuer, Leitungswasser, Sturm und Hagel.
Draußen endet dieser Schutz. Ein E-Bike, das am Bahnhof angeschlossen verschwindet, ist über die normale Hausratversicherung nicht versichert. Dafür braucht es die Fahrradklausel, einen speziellen Zusatzbaustein, den fast jeder Versicherer anbietet. Erst damit sind Fahrräder und E-Bikes auch unterwegs mitversichert.
Die Fahrradklausel hat drei typische Grenzen:
- Die maximale Versicherungssumme ist gedeckelt. Üblich sind ein bis fünf Prozent der Hausrat-Versicherungssumme. Bei 60.000 Euro Hausrat wären das oft nur 3.000 Euro, manchmal deutlich weniger. Ein teures E-Bike ist damit nicht voll versichert, die Entschädigung bleibt gedeckelt.
- Es gilt häufig eine Nachtzeitklausel. Zwischen 22 und 6 Uhr besteht kein Schutz, außer das Fahrrad stand in einem abgeschlossenen Raum. Moderne Tarife verzichten inzwischen darauf, ältere Verträge nicht.
- Nur der Diebstahlschutz ist enthalten. Sturzschäden, Vandalismus, Akkudefekte und Verschleiß deckt die Hausratversicherung beim E-Bike nicht ab.
Wer wissen will, welche Leistungen darüber hinausgehen, findet einen Überblick zur E-Bike-Versicherung mit den üblichen Bausteinen und Ausschlüssen.
Ein zweiter Punkt betrifft Pedelecs mit stärkerem Motor. Fährt Ihr E-Bike schneller als 25 km/h, gilt es rechtlich als S-Pedelec und damit als Kraftfahrzeug. Dann brauchen Sie zwingend ein Versicherungskennzeichen. Die Hausratversicherung greift für solche Fahrzeuge gar nicht mehr, und auch viele Fahrradversicherungen schließen sie aus.
Schritt 2: Den eigenen Bedarf einschätzen
Nicht jedes E-Bike braucht eine eigene Police. Diese Checkliste hilft bei der Einordnung. Je mehr Punkte zutreffen, desto eher lohnt sich der Zusatzschutz:
- Das E-Bike hat mehr als 2.000 Euro gekostet.
- Es steht regelmäßig im öffentlichen Raum, etwa am Arbeitsplatz oder Bahnhof.
- Sie fahren täglich damit, nicht nur bei Ausflügen am Wochenende.
- Der Wohnort liegt in einer Großstadt mit hoher Diebstahlquote.
- Es gibt keinen abschließbaren Fahrradkeller an der Wohnung.
- Der Akku ist fest verbaut und einzeln teuer zu ersetzen.
- Das Fahrrad wird auch im Winter und bei Nässe genutzt.
Ab vier zutreffenden Punkten ist eine eigene E-Bike-Versicherung meist die bessere Wahl. Bei ein bis zwei Punkten genügt die Hausratversicherung mit Fahrradklausel in aller Regel.
Schritt 3: Die Leistungen vergleichen
Der Unterschied zwischen E-Bike und Hausratversicherung liegt weniger im Diebstahlschutz als in allem, was danach kommt. Der Versicherungsschutz einer speziellen Police reicht deutlich weiter.
| Leistung | Hausrat mit Fahrradklausel | Eigene E-Bike-Versicherung |
|---|---|---|
| Diebstahl in Wohnung und Keller | ja | ja |
| Diebstahl unterwegs | ja, teils mit Nachtzeitklausel | ja, rund um die Uhr |
| Sturz- und Unfallschäden | nein | meist ja |
| Vandalismus | nein | meist ja |
| Akkudefekt und Elektronik | nein | je nach Tarif |
| Verschleißteile | nein | teilweise |
| Pannenhilfe unterwegs | nein | häufig enthalten |
| Erstattung | Zeitwert nach einigen Jahren | oft Neuwert bis 3 Jahre |
Die eigene Police unterscheidet sich vor allem bei Schäden, die kein Diebstahl sind.
Besonders wichtig ist die Frage der Entschädigung. Viele Hausratverträge zahlen nach drei bis fünf Jahren nur noch den Zeitwert. Bei einem E-Bike, das anfangs 4.000 Euro kostete, bleiben dann vielleicht 1.800 Euro übrig. Für ein neues E-Bike reicht das nicht. Eine spezielle Versicherung fürs E-Bike ersetzt in den ersten Jahren dagegen den vollen Neuwert.
Auch die Schäden am Antrieb spielen eine Rolle. Ein Akkutausch kostet je nach Modell 500 bis 900 Euro, ein neuer Mittelmotor liegt schnell bei 1.200 Euro. Beides zahlt die Hausratversicherung nicht, weil es sich nicht um Diebstahl handelt.
Schritt 4: Die Kosten realistisch einordnen
Die Beiträge richten sich fast immer nach dem Kaufpreis des Rades. Als grobe Orientierung gelten diese Werte:
- E-Bike bis 2.000 Euro: etwa 50 bis 70 Euro Beitrag im Jahr
- E-Bike von 2.000 bis 4.000 Euro: etwa 80 bis 130 Euro im Jahr
- E-Bike über 4.000 Euro: 150 Euro und mehr im Jahr
Die Erweiterung der Hausratversicherung um die Fahrradklausel kostet dagegen meist nur 20 bis 40 Euro jährlich. Der Preisunterschied ist überschaubar, wenn man ihn ins Verhältnis zum Wert des Fahrrads setzt.
Ein Beispiel: Bei einem E-Bike für 3.500 Euro und 110 Euro Jahresbeitrag hat sich die Versicherung nach einem einzigen Diebstahl für mehr als 30 Jahre bezahlt gemacht. Bei einem Rad für 1.200 Euro sieht diese Rechnung anders aus. Dort steht der Beitrag in keinem guten Verhältnis zur möglichen Erstattung.
Schritt 5: Auf die Vertragsdetails achten
Vor dem Abschluss lohnt sich der Blick auf fünf Punkte, an denen sich gute von durchschnittlichen Tarifen unterscheiden:
- Schlossvorgabe. Fast alle Versicherer verlangen ein Schloss, viele setzen einen Mindestwert von fünf bis zehn Prozent des Radpreises voraus. Ohne passendes Schloss gibt es im Schadensfall kein Geld.
- Akku-Deckung. Der Akku macht bis zu einem Drittel des Neupreises aus. Prüfen Sie, ob Defekte und der separate Diebstahl des Akkus eingeschlossen sind.
- Selbstbeteiligung. Tarife ohne Selbstbehalt kosten mehr, lohnen sich aber bei häufigen Kleinschäden nicht unbedingt.
- Geltungsbereich. Manche Policen gelten nur in Deutschland, andere europaweit. Für Radreisende ein entscheidender Unterschied.
- Fristen bei der Schadenmeldung. Nach einem Diebstahl verlangen fast alle Versicherer eine Anzeige bei der Polizei innerhalb von 48 Stunden.
Der letzte Punkt wird oft übersehen. Wer den Diebstahl seines E-Bikes erst nach dem Wochenende meldet, riskiert die vollständige Ablehnung der Erstattung.
Was Sie unabhängig von der Versicherung tun sollten
Kein Vertrag ersetzt einen vernünftigen Umgang mit dem Fahrrad. Drei Maßnahmen senken das Risiko deutlich:
Rahmennummer und Kaufbeleg sichern. Ohne diese Angaben wird die Schadenregulierung zäh. Ein Foto des Rades und des Kaufbelegs in der Cloud reicht aus. Viele Versicherer verlangen beides, bevor sie eine Erstattung anweisen.
Ein hochwertiges Schloss verwenden. Faltschlösser und dicke Bügelschlösser halten deutlich länger als Kabelschlösser. Wichtig ist außerdem, den Rahmen an einem festen Gegenstand anzuschließen, nicht nur das Vorderrad.
Den Stellplatz durchdenken. Wer sein E-Bike richtig lagert und dabei Diebstahl verhindert, reduziert das Risiko schon deutlich. Ein durchdachter Stellplatz mit eigener Ladestation schützt zusätzlich den Akku vor Frost und Feuchtigkeit.
Drei Fälle aus der Praxis
Wo die Hausratversicherung beim E-Bike an ihre Grenzen stößt, zeigen typische Schadensfälle:
Fall 1: Diebstahl vor dem Supermarkt am Nachmittag. Das E-Bike war mit einem Faltschloss an einem Ständer befestigt. Hier zahlt die Hausratversicherung mit Fahrradklausel, sofern die Versicherungssumme reicht. Ohne Fahrradklausel gibt es nichts.
Fall 2: Sturz auf nasser Fahrbahn, Rahmen gerissen. Ein Schaden von 1.400 Euro. Die Hausratversicherung leistet nicht, weil kein Diebstahl vorliegt. Nur eine E-Bike-Versicherung mit Kaskoschutz übernimmt die Reparatur.
Fall 3: Akku nach zwei Jahren defekt. Bei einem Materialfehler greift die Gewährleistung des Händlers. Läuft diese ab, zahlt weder die Hausratversicherung noch der Hersteller. Nur wenige spezielle Tarife decken den Akkudefekt ab.
Diese drei Fälle machen deutlich: Der Diebstahlschutz ist der einfachste Teil. Entscheidend für die Wahl zwischen Hausratversicherung und eigener Police sind die Schäden, die daneben entstehen.
Häufige Fragen zur E-Bike-Versicherung
Ist mein E-Bike im Urlaub versichert? Bei der Hausratversicherung greift die Außenversicherung meist für drei Monate, oft aber mit reduzierter maximaler Versicherungssumme pro Schadensfall. Eine eigene E-Bike-Versicherung gilt je nach Tarif europaweit ohne Abschlag.
Was passiert bei einem selbst verschuldeten Sturz? Die Hausratversicherung zahlt hier nichts. Nur eine Fahrradversicherung mit Kaskoschutz übernimmt Reparaturkosten am eigenen E-Bike.
Zahlt die Versicherung auch bei Teilediebstahl? Wird nur der Akku oder das Display gestohlen, leisten viele Policen ebenfalls eine Entschädigung. Beim E-Bike in der Hausratversicherung ist das meist ausgeschlossen.
Kurz zusammengefasst
Ob sich eine eigene E-Bike-Versicherung lohnt, hängt vor allem am Wert des Rades und daran, wo es steht. Die Faustregel aus der Praxis:
- Bis etwa 1.500 Euro Radwert: Die Hausratversicherung mit Fahrradklausel genügt als Schutz fürs E-Bike meist.
- Von 1.500 bis 3.000 Euro: Es kommt auf die Nutzung an. Wer täglich pendelt, fährt mit einer eigenen Police besser.
- Ab 3.000 Euro: Eine spezialisierte E-Bike-Versicherung ist fast immer sinnvoll, allein wegen der Neuwerterstattung und der Akku-Deckung.
Prüfen Sie in jedem Fall zuerst den bestehenden Hausratvertrag. Bei vielen älteren Policen ist die Fahrradklausel gar nicht eingeschlossen oder mit einer sehr niedrigen Versicherungssumme gedeckelt. Dieser Blick in den Vertrag dauert zehn Minuten und beantwortet die Frage oft schon.
Tom Rheinhardt
Hi, ich bin Tom, leidenschaftlicher Radfahrer und seit neustem immer mit meinem Sohn unterwegs.
Hier kommt natürlich ein Fahrradanhänger zum Einsatz.
Im Vergleich zu vielen anderen setze ich auf Muskelkraft und habe privat kein E-Bike für meinen Fahrradanhänger.
 gekennzeichnet.