
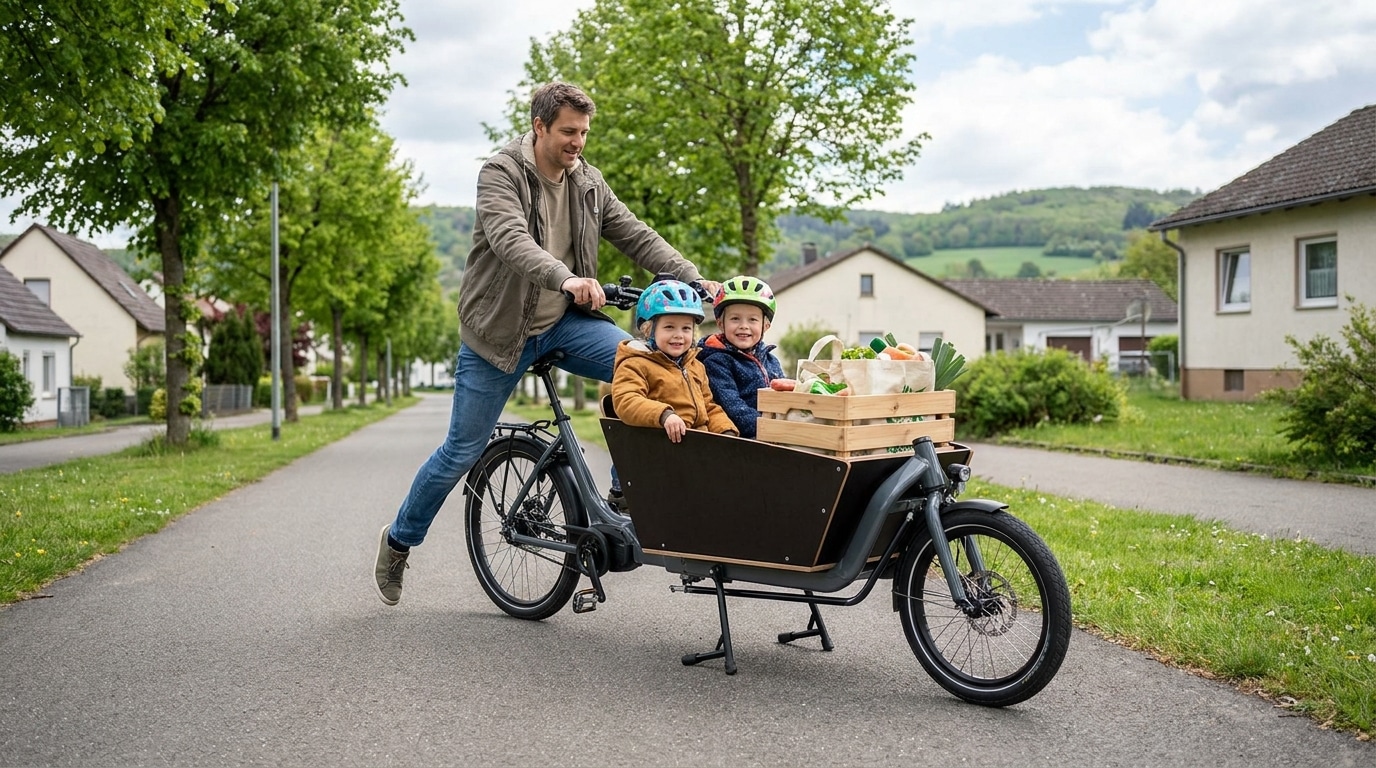
Ein elektrisches Lastenrad kostet zwischen 3.500 und 8.000 Euro, hochwertige Modelle mit Rahmenverlängerung auch mehr. Das ist die Größenordnung eines gebrauchten Kleinwagens, und entsprechend selten liegt der Betrag griffbereit auf dem Konto.
Gut ist: Es gibt drei Wege zum eigenen Lastenrad, und sie unterscheiden sich in den Gesamtkosten erheblich. Diese sechs Schritte führen zur passenden Variante.
Schritt 1: Den tatsächlichen Bedarf klären
Bevor Sie über die Finanzierung nachdenken, sollte das Modell feststehen. Denn der Preis hängt an Entscheidungen, die sich später kaum ändern lassen:
- Mit oder ohne Motor. Ein Lastenrad ohne Motor kostet 1.200 bis 2.500 Euro, ein E-Lastenrad das Zwei- bis Dreifache. In flachem Gelände und bei kurzen Wegen reicht die Muskelvariante oft aus.
- Zwei- oder dreirädrig. Dreiräder stehen von allein und laden bequemer, sind aber breiter und in der Kurve gewöhnungsbedürftig.
- Long John oder Long Tail. Die Ladefläche vorn bietet mehr Platz, das verlängerte Heck fährt sich agiler.
- Zubehör. Regenverdeck, Kindersitze, zweiter Akku und ein gutes Schloss summieren sich schnell auf 600 bis 1.200 Euro und gehören in die Kalkulation.
Rechnen Sie das Zubehör von Anfang an ein. Beim Leasing lässt es sich meist mit einschließen, bei einer Finanzierung über einen Kredit müssen Sie den Betrag selbst berücksichtigen.
Schritt 2: Die drei Finanzierungswege gegenüberstellen
Für ein Lastenrad zu 5.000 Euro sehen die Varianten so aus:
| Variante | Monatliche Belastung | Laufzeit | Gesamtkosten | Eigentum |
|---|---|---|---|---|
| Barkauf | einmalig 5.000 € | keine | 5.000 € | sofort |
| Ratenkredit (6 % eff.) | rund 152 € | 36 Monate | rund 5.470 € | sofort |
| Dienstrad-Leasing | rund 90 bis 110 € netto | 36 Monate | rund 3.500 € effektiv | Kaufoption am Ende |
| Händlerfinanzierung 0 % | rund 139 € | 36 Monate | 5.000 € | sofort |
Größenordnungen für ein E-Lastenrad zu 5.000 Euro. Beim Leasing hängt der Nettoaufwand vom persönlichen Steuersatz ab.
Das Dienstrad-Leasing schneidet in dieser Rechnung am besten ab, weil die Rate vom Bruttogehalt abgezogen wird. Mitarbeitende zahlen auf diesen Betrag keine Lohnsteuer, auch die Sozialabgaben sinken. Je nach Steuersatz liegt der Aufwand bis zu 40 Prozent unter dem Direktkauf, was ein neues Fahrrad dieser Preisklasse überhaupt erst erschwinglich macht.
Der Haken: Ein Fahrrad leasen können Mitarbeitende nur, wenn der Arbeitgeber mitspielt.
Schritt 3: Prüfen, ob Dienstrad-Leasing infrage kommt
Beim Dienstrad-Leasing least das Unternehmen das Fahrrad und überlässt es dem Arbeitnehmer zur privaten Nutzung. Der Weg zur Arbeit ist dabei ausdrücklich eingeschlossen, ebenso jede Freizeitfahrt. Die Laufzeit beträgt in der Regel 36 Monate.
Diese Voraussetzungen müssen erfüllt sein:
- Der Arbeitgeber ist Vertragspartner. Ohne einen Rahmenvertrag mit einem Leasinganbieter geht nichts. Viele Unternehmen haben einen, ohne dass die Belegschaft davon weiß. Fragen Sie in der Personalabteilung nach.
- Das Arbeitsverhältnis ist unbefristet oder läuft länger als die Leasingdauer. Bei einem Wechsel vor Ablauf wird es kompliziert, meist übernimmt der Arbeitnehmer die Restraten.
- Die Umwandlung ist tariflich zulässig. In einigen Branchen schränken Tarifverträge die Entgeltumwandlung ein.
- Das Rad liegt im zulässigen Preisrahmen. Anbieter decken üblicherweise Räder von etwa 750 bis 12.000 Euro ab, was für jedes Lastenrad ausreicht.
Am Ende der Laufzeit können Sie das Rad meist für 18 Prozent des ursprünglichen Bruttopreises übernehmen. Bei 5.000 Euro sind das 900 Euro, was für ein drei Jahre altes Lastenrad ein fairer Preis ist. Rechnen Sie diesen Betrag in die Gesamtkosten ein, sonst fällt der Vergleich zu günstig aus.
Für Selbstständige und Freiberufler funktioniert das Angebot ebenfalls, allerdings anders: Die Raten laufen als Betriebsausgaben und mindern den Gewinn, senken also die Steuern direkt. Wer das Rad überwiegend betrieblich nutzt, fährt damit gut. Bei überwiegend privater Nutzung ist die Rechnung weniger eindeutig.
Schritt 4: Fördermittel abklopfen
Bevor Sie eine Finanzierung abschließen, lohnt der Blick auf Zuschüsse. Sie senken den zu finanzierenden Betrag direkt:
- Kommunale Förderprogramme. Zahlreiche Städte fördern private Lastenräder mit 25 bis 33 Prozent des Kaufpreises, oft gedeckelt bei 500 bis 1.000 Euro. Die Programme sind meist auf wenige Monate im Jahr begrenzt und schnell ausgeschöpft.
- Landesprogramme. Einige Bundesländer fördern zusätzlich, teils nur für Gewerbetreibende.
- Förderung für Betriebe. Wer ein Lastenrad gewerblich einsetzt, findet Programme mit höheren Sätzen.
Wichtig ist die Reihenfolge: Fast alle Programme verlangen, dass der Antrag vor dem Kauf gestellt wird. Wer erst bestellt und dann den Antrag einreicht, geht leer aus. Warum der Radverkehr politisch gefördert wird und welche Rolle Lastenräder dabei spielen, ordnet das Umweltbundesamt zum Radverkehr ein.
Schritt 5: Den Kredit richtig auswählen
Wenn Leasing ausscheidet, weil der Arbeitgeber nicht mitzieht, bleibt der Ratenkredit. Er hat gegenüber der Händlerfinanzierung zwei Vorteile: Sie treten als Barzahler auf und können einen Rabatt aushandeln, und Sie sind nicht an einen Händler gebunden.
Achten Sie auf diese Punkte:
- Effektiver Jahreszins statt Sollzins. Nur der effektive Zins enthält alle Kosten und ist vergleichbar.
- Sondertilgung kostenlos möglich. Wichtig, falls eine Förderung nachträglich bewilligt wird.
- Laufzeit passend zur Nutzungsdauer. 36 bis 48 Monate sind sinnvoll. Längere Laufzeiten senken die Rate, verteuern aber das Rad spürbar.
- Keine Restschuldversicherung. Sie kostet oft mehr als die Zinsen und ist bei diesen Beträgen unnötig.
- Konditionenanfrage statt Kreditanfrage. Sie ist schufaneutral und ermöglicht einen echten Vergleich.
Da E-Lastenräder technisch eng mit E-Bikes verwandt sind, gelten für sie dieselben Kreditbedingungen. Eine Übersicht, wie sich solche Räder klassisch über einen Ratenkredit finanzieren lassen, finden Sie auf diesem Kreditportal.
Schritt 6: Die Folgekosten einplanen
Die Finanzierung ist nur ein Teil der Rechnung. Ein Lastenrad verursacht laufende Kosten, die bei der monatlichen Belastung berücksichtigt gehören:
| Posten | Kosten pro Jahr |
|---|---|
| Inspektion und Wartung | 150 bis 250 € |
| Verschleißteile (Bremsen, Kette, Reifen) | 100 bis 200 € |
| Versicherung gegen Diebstahl | 80 bis 200 € |
| Akkuersatz (alle 4 bis 6 Jahre, anteilig) | 100 bis 150 € |
| Strom zum Laden | 15 bis 30 € |
Laufende Kosten eines E-Lastenrads bei alltäglicher Nutzung.
Die Versicherung ist bei einem Rad dieser Preisklasse kein Luxus. Lastenräder werden überdurchschnittlich häufig gestohlen, und die Hausratversicherung greift meist nur, wenn das Rad im verschlossenen Keller stand. Ein hochwertiges Fahrradschloss fürs E-Bike gehört zur Grundausstattung und wird von manchen Versicherern sogar vorausgesetzt.
Beim Akku lohnt es sich, die Kosten realistisch anzusetzen. Ein Ersatzakku kostet je nach System 500 bis 900 Euro und wird nach vier bis sechs Jahren fällig. Wer das einplant, erlebt später keine Überraschung.
Was unterm Strich bleibt
- Klären Sie zuerst das Modell, dann die Finanzierung. Zubehör gehört in die Kalkulation.
- Dienstrad-Leasing ist mit Abstand am günstigsten, setzt aber einen mitziehenden Arbeitgeber voraus.
- Kommunale Förderungen bringen 500 bis 1.000 Euro, müssen aber vor dem Kauf beantragt werden.
- Ein Ratenkredit macht Sie zum Barzahler und schafft Verhandlungsspielraum beim Händler.
- Rechnen Sie mit 450 bis 800 Euro Folgekosten pro Jahr.
Wer alle drei Wege durchrechnet, landet meistens beim Leasing, sofern es der Arbeitgeber anbietet. Ist das nicht der Fall, ist die Kombination aus kommunaler Förderung, ausgehandeltem Barzahlerrabatt und einem Ratenkredit über 36 Monate die zweitbeste Lösung. Der Barkauf lohnt sich nur, wenn das Geld ohnehin unverzinst herumliegt.
Tom Rheinhardt
Hi, ich bin Tom, leidenschaftlicher Radfahrer und seit neustem immer mit meinem Sohn unterwegs.
Hier kommt natürlich ein Fahrradanhänger zum Einsatz.
Im Vergleich zu vielen anderen setze ich auf Muskelkraft und habe privat kein E-Bike für meinen Fahrradanhänger.